La AEFI apunta a un modelo en el que los servicios financieros se integrarán en las actividades cotidianas del cliente, con la inteligencia artificial, la identidad digital y el aprovechamiento de los datos como principales motores del cambio.
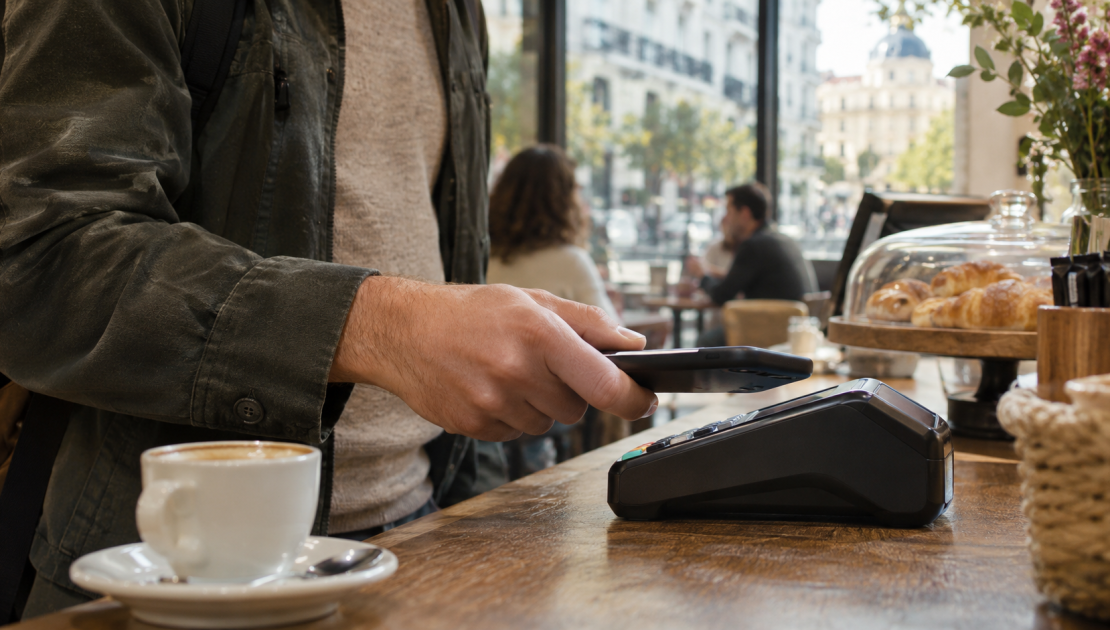
Pagar, acceder a financiación o contratar un seguro puede convertirse en una parte cada vez más natural de otras actividades digitales. La visión de la Asociación Española de FinTech e InsurTech (AEFI), recogida por Funds Society y Expansión (en su versión impresa), apunta hacia unas finanzas que exigirán menos gestiones al usuario y estarán presentes allí donde surja la necesidad de utilizarlas.
Los pagos instantáneos, las interfaces que conectan servicios y las finanzas integradas están impulsando esa evolución. Como explica Leyre Celdrán, directora general de la AEFI, avanzamos “hacia una economía en la que muchas operaciones financieras dejarán de ser acciones que el cliente inicia expresamente, y pasarán a formar parte de una infraestructura que funciona en segundo plano con pagos automáticos, financiación integrada, gestión de liquidez o seguros activados cuando son necesarios”.
El cambio afecta tanto a la forma de prestar estos servicios como a la relación con el cliente. Una compra, por ejemplo, puede incorporar financiación en el mismo proceso de pago, mientras que la contratación de un producto puede incluir el seguro correspondiente, sin necesidad de acudir a otra plataforma.
Los agentes de inteligencia artificial podrían ampliar esa transformación al pasar de ofrecer recomendaciones a ejecutar actuaciones por encargo del usuario. “La diferencia fundamental está entre que un agente nos asesore y que un agente actúe por nosotros”, señala Celdrán. Organizar pagos o buscar alternativas para el exceso de liquidez son algunas de las posibilidades que contempla, aunque su desarrollo exige definir quién autoriza cada actuación, con qué límites y quién responde ante un error. También será necesario poder reconstruir las instrucciones recibidas y las decisiones adoptadas.
La identidad digital ocupa un lugar central en este escenario. “Durante años hemos digitalizado productos financieros sin resolver completamente algo tan básico como la identidad del usuario”, recuerda Celdrán. Acreditar quién es el cliente sigue siendo un paso necesario para contratar productos financieros, y su evolución puede simplificar tanto el alta como el acceso a nuevos servicios, además de contribuir a reducir fricciones, fraudes y costes.
El aprovechamiento de los datos abre otra vía de transformación. Para la directora general de la AEFI, “uno de los grandes cambios de los próximos años es que vamos a pasar de hablar simplemente de tener datos a hablar de tener permiso para utilizarlos, capacidad para interpretarlos y posibilidad de combinarlos en tiempo real”. Ampliar el acceso, con consentimiento del cliente, a información sobre inversiones, seguros, ahorro o crédito permitiría comprender mejor sus necesidades, manteniendo su control sobre quién utiliza esos datos y con qué finalidad.
Esta evolución también plantea nuevas exigencias para las compañías. Ganar escala requerirá modelos sostenibles, inversión en seguridad y capacidad de cumplimiento regulatorio. La colaboración y el acceso a infraestructuras compartidas pueden ayudar a concentrar recursos en los servicios que aportan un valor diferencial. Desde la perspectiva de AEFI, el futuro del FinTech estará ligado a esa capacidad para integrarse en la economía digital y resultar cada vez más útil, aunque el usuario perciba menos su presencia.